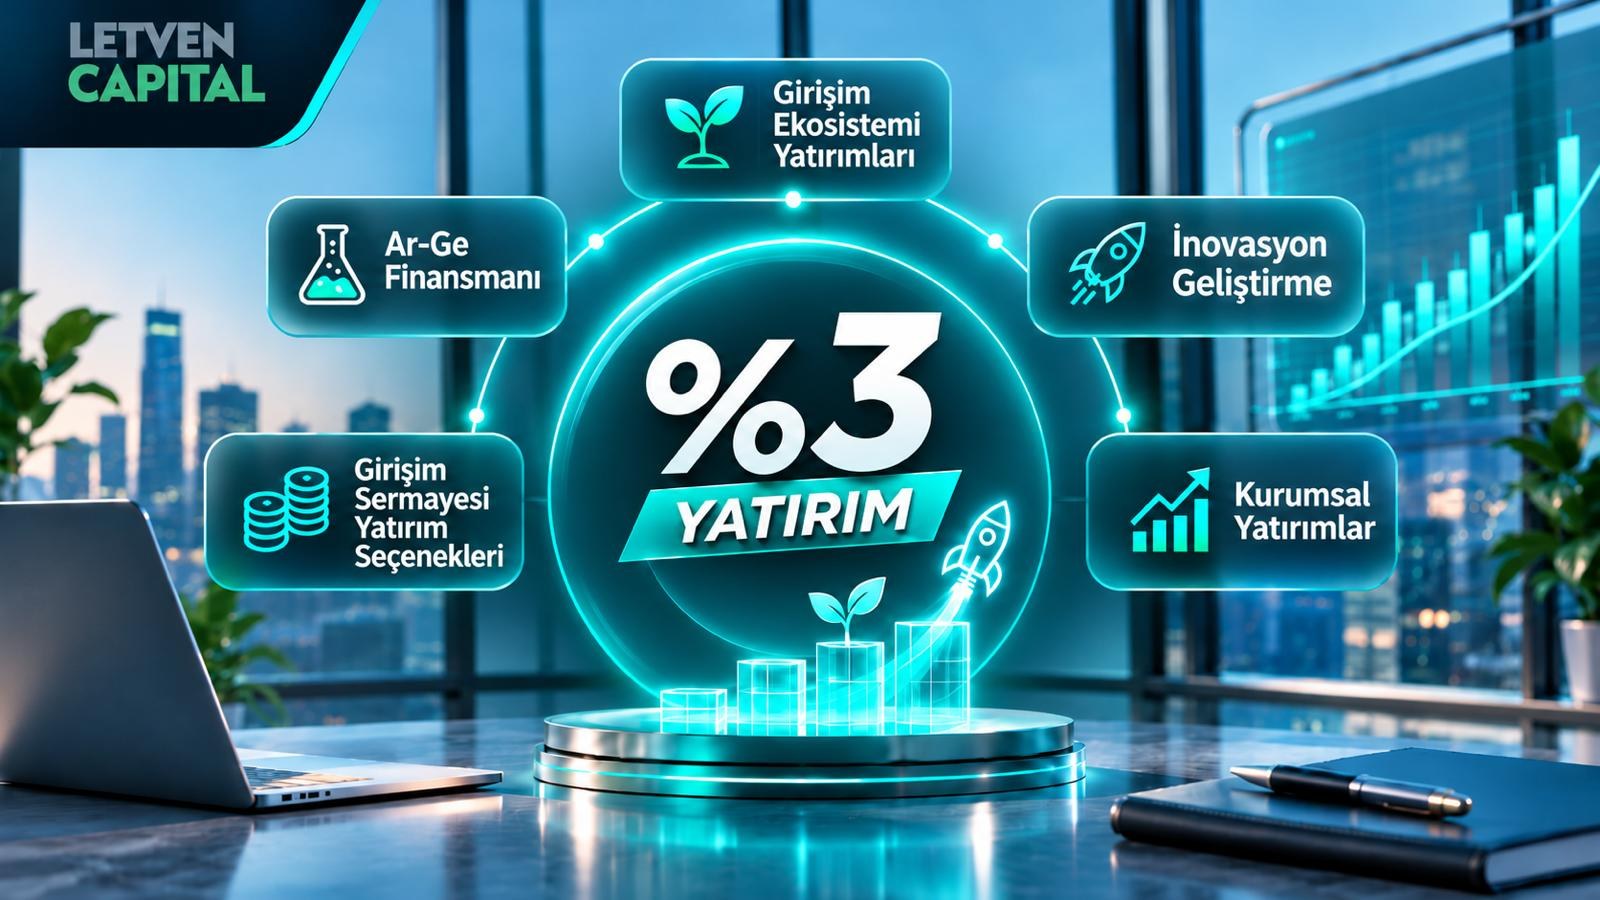

Turkishtime’da 18 Kasım 2026’da yayımlanan “Ar-Ge’de yüzde 3 yatırım yükümlülüğü: Letven Capital’den şirketlere yatırım alternatifleri” başlıklı dosyada, Ar-Ge indirimi ve teknokent kazanç istisnasından yararlanan şirketlerin yüzde 3 yatırım yükümlülüğünü hangi araçlarla karşılayabilecekleri ele alındı.
2026 yılı itibarıyla geçerli düzenlemeye göre, yıllık beyannamede yararlanılan Ar-Ge indirimi veya teknokent kazanç istisnası tutarı 5 milyon TL ve üzerinde olan mükellefler, bu tutarın yüzde 3’ünü mevzuatta belirlenen yatırım araçlarına yönlendirmekle yükümlü. 2025 hesap dönemine ilişkin beyannamelerden doğan yükümlülüklerin ise 31 Aralık 2026 tarihine kadar yerine getirilmesi gerekiyor.
Sermaye Piyasası Kurulu’nun 26 Ekim 2026 tarihli kararıyla profesyonel müşteri ve nitelikli yatırımcı statülerine ilişkin finansal kriterler değişti: talebe dayalı profesyonel müşteri kabulünde aranan finansal varlık tutarı 10 milyon TL’den 50 milyon TL’ye, işlem hacmi kriteri ise 5 milyon TL’den 25 milyon TL’ye yükseltildi. Bu değişiklik, girişim sermayesi yatırım fonlarına yatırım yapmayı planlayan şirketlerin yatırımcı uygunluk koşullarını da gündeme taşıdı.
Girişim sermayesi yatırım fonları (GSYF): Nitelikli yatırımcı koşullarını karşılayan şirketler, Letven Capital tarafından kurulup yönetilen; tarım ve gıda teknolojileri, elektromobilite ve yapay zekâ gibi alanlarda yenilikçi çözümler geliştiren girişimlere odaklanan fonları değerlendirebiliyor.
Ecofolio üzerinden kuluçka girişimlerine doğrudan yatırım: Nitelikli yatırımcı koşullarını karşılamayan şirketler için, 4691 sayılı Kanun kapsamındaki kuluçka merkezlerinde faaliyet gösteren girişimlere doğrudan sermaye yatırımı alternatif oluşturuyor. Letven Capital’in %100 bağlı ortaklığı Ecofolio Kitle Fonlama Platformu üzerinden yürüyen süreç tamamen dijital; nitelikli yatırımcı şartı, alt limit ve tüzel kişiler için yıllık tavan aranmıyor. Kurumsal yatırımcı kaydı yaklaşık 5 dakika, işlem ise 2 dakika sürüyor; paylar MKK nezdinde yatırımcı adına kaydediliyor.
Haberde, yüzde 3 yatırım yükümlülüğünün şirketlerin yararlandığı vergi avantajlarının bir bölümünü girişimcilik ekosistemine yönlendirmeyi amaçladığı; şirketlerin yatırım kararlarında güncel mevzuatı, yatırımcı uygunluk kriterlerini ve ilgili yatırım araçlarının koşullarını dikkate almasının önem taşıdığı vurgulandı.